


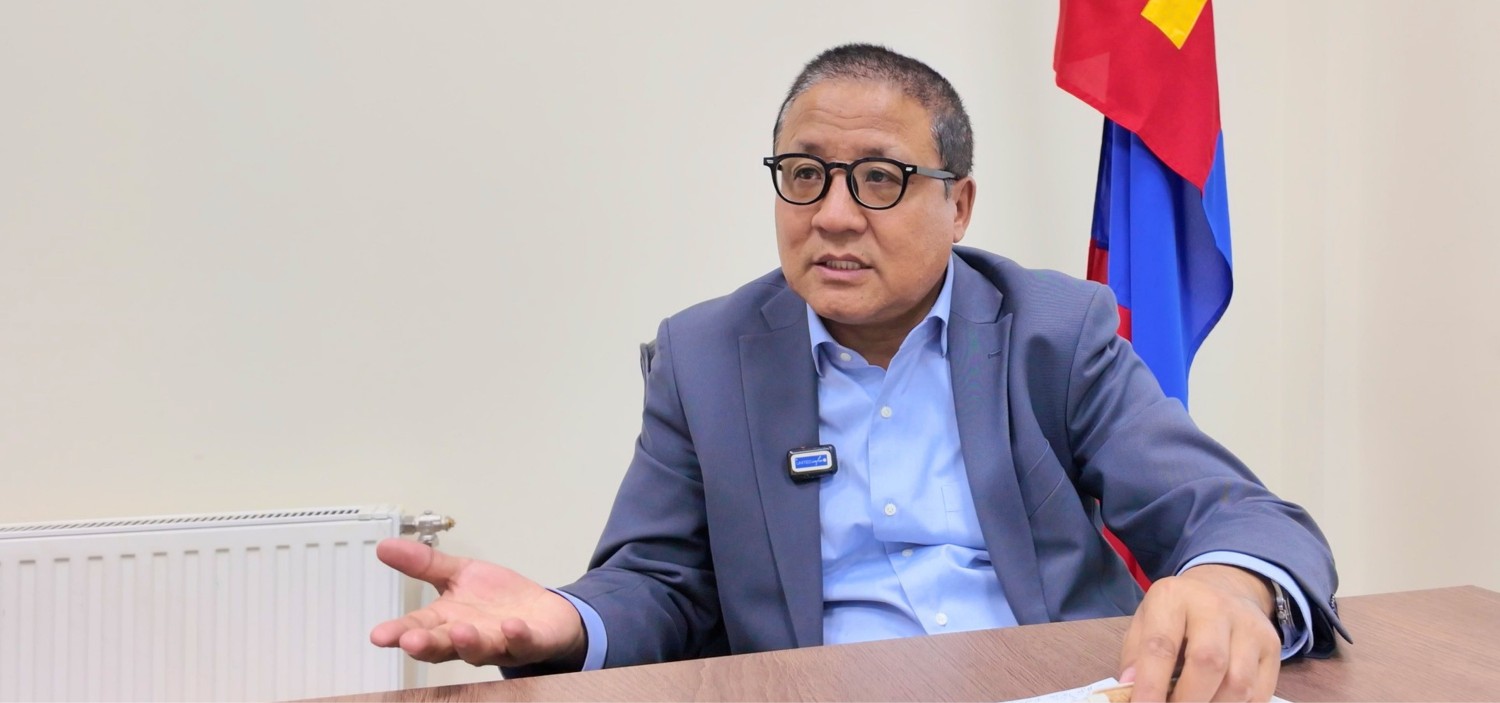
Н.Учрал Ерөнхий сайдын Засгийн газар анхны төсвийн төслөө УИХ-д өргөн барилаа. Гэвч 43 их наяд төгрөгийн зардал бүхий том төсөв өргөн барьсан нь эдийн засгийн хувьд эрсдэлтэй хэмээн шүүмжлэл дагуулж буй. Энэ талаар Төсвийн тогтортой байдлын зөвлөлийн гишүүн, эдийн засагч Л.Гангэрэлтэй ярилцлаа.
- УИХ-ын намрын ээлжит чуулган нээлтээ хийж, 2027 оны төсвийн төслийг хэлэлцэж эхэлсэн ч УИХ дахь Ардчилсан намын бүлэг гурван өдрийн завсарлага авлаа. Завсарлага авсан шалтгаанаа Засгийн газар 36 их наядын төсвийн хязгаараа хэтрүүлэн 43 их наядын төсөв өргөн барьж, хууль зөрчсөн учраас гэж тайлбарлаж байна. Та мэргэжлийн хүний хувьд ямар байр суурьтай байна вэ?
- 2027 оны төсвийн төсөлтэй хамт төсвийн тусгай шаардлагыг өөрчлөх хуулийн төсөл орж ирсэн. Одоогийн хуулиар төсвийн урсгал зардал дотоодын нийт бүтээгдэхүүний 30 хувиас хэтрэхгүй байх ёстой. 2027 оны төсвийг 2026 оны батлагдаагүй төсвийн тодотголтой харьцуулахад зардал нь 28.2 хувиар өсч дотоодын нийт бүтээгдэхүүний 38.7 хувь болох гээд байна. Ийм учраас энэ заалтыг авч хаяад оронд нь төсвийн нийт зардлын хэмжээний өсөлт нь тухайн жилийн уул уурхайн бус эдийн засгийн өсөлт эсвэл өмнөх 12 жил дараалсан уул уурхайн бус эдийн засгийн өсөлтийн хувь хоёрын аль ихээс нь бага байх ёстой гэсэн өөрчлөлт оруулах гэж байна. Ирээдүйд өөрчлөх энэ заалтаар авч үзсэн ч гэсэн 28.2 хувийн зардлын өсөлт нь төсвийн тусгай шаардлагыг хангахгүй нөхцөл байдал үүсчихээд байгаа юм. Нөгөө талаас төсвийн хүрээний мэдэгдэл дээр заасан шаардлагуудаа бас хангахгүй байна. Хамгийн гол нь төсвийн тогтвортой байдлын тухай хуулийн батлагдаагүй заалтыг ашиглаад төсвөө оруулаад ирлээ гэдэг үндэслэлээр ярьсан.
- Энэ тэгээд зөв үү?
- Төсвийн тогтвортой байдлын зөвлөлийн хувьд хууль зүйн нарийн дүгнэлт өгөх боломжгүй. Төсвийн зарчим талаасаа харвал төсвийн тусгай шаардлага, төсвийн хүрээний мэдэгдлээ өөрчлөх гэж байгаа бол хууль ёсных нь дагуу батлах ёстой. Тэгээд тэр өөрчлөлтийн дагуу төслөө өргөн баривал зөв болно. Төсвийн тогтвортой байдлын тухай хууль 2010 онд батлагдсан. Одоо энэ өөрчлөлтийг оруулж тооцвол нийт 22 удаа өөрчлөлт орох гэж байна. Төсвөө дагаад төсвийн хууль болон мэдэгдлээ өөрчилдөг буруу жишиг дахиад давтагдах нь. Нөгөө талаас төсвийн тогтвортой байдлын тухай хуульд хэд хэдэн чагт заалтууд бий. Жишээ нь төсвийн хүрээний мэдэгдлийг баталснаас хойш гурван сарын дотор тодотгол оруулж ирэхгүй гэсэн заалт. Үүнийг бас авч хаях гээд байна. Ингэж өөрчилж болохгүй.
- Төсвийн тогтвортой байдлын зөвлөлөөс дүгнэлт, зөвлөмжөө гаргаад олон нийтэд мэдээлчихсэн. Төсвийн зарлагыг хэт өндөр байна гэж дүгнэсэн байна. Үүний үндэслэл, шалтгаан нь юу вэ?
- 2026 оны төсвийн тодотгол хэрвээ батлагдвал тэр дүнгээс 28.2 хувийн өсөлттэй зардал оруулж ирж байна. Энэ төсвийн зарлагыг тоогоор авч үзвэл дотоодын нийт бүтээгдэхүүний 37.8 хувьтай тэнцэж байна гэж дээр хэлсэн. Энэ бол асар өндөр тоо. Би гурван тоотой харьцуулж хэлье. Нэгдүгээрт, таван жилийн хөгжлийн төлөвлөгөөгөөр төсвийн нийт зардал дотоодын нийт бүтээгдэхүүний /ДНБ/ 30 хувьтай тэнцэх ёстой. Гэтэл 7.8 хувиар илүү оруулж ирсэн байгаа биз. Хоёрдугаарт, манай улстай ижил төстэй 24 орны 2000-2025 оны төсөв дээр шинжилгээ хийж үзэхэд төсвийн зардлыг ДНБ-тэй харьцуулсан харьцаа 27 хувь байвал хамгийн оновчтой байна гэж гарсан. Өөрөөр хэлбэл, энэ тоо нь эдийн засгийн өсөлтийг хязгаарлахгүй, инфляц болон эдийн засаг дахь төрийн оролцоог зохистой хэмжээнд барьдаг. Гэтэл энэ тооноос 10.8 функтээр илүү байгаад байна. Гуравдугаарт, олон улсын валютын сангаас гаргасан судалгаагаар манайх шиг хөгжиж байгаа орнуудын төсвийн зардал ДНБ-ний дундаж харьцаа 32.2 хувьтай байгаа юм. Тэгэхээр манайх бас 5.6 функтээр илүү байгаа биз. Ингээд л олон улсын хөгжлийн жишиг болон бидний өөрсдийн баталсан хөгжлийн төлөвлөгөөтэй харьцуулаад үзэхэд асар өндөр дүнгээр төсвийн зардлаа оруулж ирсэн. Үүнийгээ зөвтгөх зорилгоор төсвийн тусгай шаардлага хамаарахгүй ээ гэсэн хуулийн өөрчлөлтийн төсөл өргөн барилаа. Ийм байдлаар төсвийн зардлаа батлуулах явцтай л харагдаж байна.
- Төрийн өмчит компаниудын ногдол ашгийг татаж аваад төсөвт зарцуулахаар тусгасан нь зардлын өсөлтөд нөлөөлсөн. Энэ хэр оновчтой зохицуулалт вэ?
- Бид төсөв өргөн барихын өмнө Сангийн яам дээр уулзалт хийх үеэр 3.5 их наяд төгрөгийн ногдол ашиг хаанаас хэдийг авах вэ? Задаргаа нь байна уу гэж асуухад Чингис хаан үндэсний баялгийн сан ХХК-иас задаргаа гаргаж танилцуулна гэх тайлбар өгсөн. Ямар ч гэсэн энэ задаргааг албан ёсоор танилцуулж, батлах ёстой. Хоёрдугаарт, Оюутолгойгоос гурван их наядын ногдол ашиг авна гэсэн. Сая Оюутолгойн гүйцэтгэх захирал ирээд явлаа. Ерөнхий сайдтай хамтарсан хэвлэлийн хурлын мэдэгдлээс нь харахад менементийн төлбөр, зээлийн хүүг бууруулж, 2027 онд ногдол ашиг өгөхөөр тохиролцлоо. Гэхдээ ярилцана аа гээд явсан. Ямар нэгэн тоо баталгаажуулаагүй тийм үү. Тэгэхээр төсвийн хэлэлцүүлгийн үеэр гурван их наядыг үнэхээр авч чадах юм уу, үгүй юм уу гэдгийг баталгаажуулах шаардлагатай. Яагаад гэвэл энэ мөнгө 2026 онд Оюутолгойгоос гарах ногдол ашгаас бидэнд ирэх мөнгө. Гурван их наядын нэг их наядыг нь хуримтлалын санд, хоёр их наядаар нь 52 төслийн хөрөнгө оруулалтад зарцуулахаар төлөвлөсөн. Санхүүжилтээ авч чадахгүй бол нүүрс пиролизийн үйлдвэрээс эхлээд олон чухал төсөл хэрэгжих боломжгүй болно. Тийм учраас төрийн өмчит компаниудаас авах 6.5 их наядыг заавал баталгаажуулах шаардлагатай. Багцаагаар тэгнэ ээ, ингэнэ ээ гээд байж болохгүй. Нарийн тооцоо судалгаа харуулах ёстой.
- Төрийн өмчит компаниудаас татах 6.5 их наяд гэж хэлж байгаа ч яг үнэндээ энэ мөнгө уул уурхайн салбараас орж ирнэ. Гэтэл төсөвт уул уурхайгаас шалтгаалсан татварын бус орлогын хэмжээ жилээс жилд нэмэгдэх нь эрсдэлтэй гэж танайхаас дүгнэсэн. Ямар эрсдэл байна вэ?
- Төсвийн орлого нь татварын болон татварын бус гэж хоёр хуваагддаг. Манай улсын хувьд татварын орлого ойролцоогоор 90 хувь, татварын бус орлого нь 10 хувь байсан. Одоо энэ 6.5 их наядыг авснаар 80:20 харьцаатай болж ирнэ. Хөгжиж байгаа орнуудын жишгээр авч үзвэл 70:30 харьцаатай байдаг. Тэгэхээр энэ жишиг рүү ойртож байна гэсэн үг. Яахав ойртож болно. Гэхдээ манай 6.5 их наяд бол маш тогтворгүй эх үүсвэр. Оюутолгой дараа дараагийн жилүүдэд үнэхээр ногдол ашиг өгөх юм уу, үгүй юм уу гэдэг нь тодорхойгүй. Нөгөө талаас төрийн өмчит компаниудын засаглал, ашигт ажиллагаа нь ямар байгаа билээ. Цөөхөн хэдэн компани л ашигтай, ихэнх нь алдагдалтай байгаа шүү дээ. Цаашид байнга тогтвортой орлоготой байх уу гэдэг асуудал бий. Тийм учраас тогтворгүй, татварын бус орлогоор урсгал зардал санхүүжүүлнэ гэдэг хамгийн ноцтой эрсдэл. Нийт зардал 28.2 хувиар өсөөд ДНБ-ний 38.7 хувь болох гээд байна. Харин энэ зардлын өсөлтийн 78 орчим хувь нь цалин, суурь тэтгэвэр гэх мэт урсгал зардлын өсөлт. Зардал бол хэзээ ч буурахгүй. Ер нь хэцүү шүү дээ. Хүний цалинг өсгөчихөөд дараа нь буулгана гэвэл хэцүү биз дээ. Тэгэхээр энэ урсгал зардлыг дараа жилүүдэд яаж санхүүжүүлж авч явах юм бэ гэдэг л хамгийн ноцтой асуудал.
- Зардлын өсөлтийн ихэнх хувийн цалин, тэтгэврийн нэмэгдэлд зарцуулна. Энэ нь эргээд эдийн засагт ямар хүндрэл бэрхшээл дагуулах вэ? Монгол банк инфляц нэг хувиар өснө гэсэн бол банкуудын холбоо 18 хувьд хүрнэ гэж мэдэгдсэн.
- Эмч, багш нарын цалинг 50 хувиар нэмчихсэн. Ирэх оны хоёрдугаар улирлаас эхэлж төрийн тусгай болон захиргааны албан хаагчдын цалинг 20 хувиар нэмэх гэж байна. Төрийн үйлчилгээний бусад албан хаагчдаа 10 хувиар нэмнэ. Хамгийн багадаа 10 хувь, ихэнх нь 50 хувь хүртэл цалингаа нэмүүлнэ. Энэ бол байж боломгүй огцом өсөлт. Жишээ нь Японд таван жилийн өмнө төрийн албан хаагчдын цалинг зургаан хувь нэмэх гэж маш их хэлэлцүүлэг өрнөсөн. Япон бол инфляц бага, үнэ ханш нь тогтвортой орон. Гэсэн хэдий ч зургаан хувийн өсөлтийг тийм нухацтай авч үзэж байна. Гэтэл бид нэг жилийн дотор цалингаа 50 хувиар нэмчихэж байгаа байхгүй юу. Тэгвэл үүнийгээ дагаад цахимжуулах, орон тоог багасгах гэх мэтээр бүтээмжийн өсөлтийг яагаад яриагүй юм. Төрийн албан хаагчдын орон тоо хэтэрчихээд байна. Орон тоог нь бууруулж, ажлын байрны давхардлыг нь яагаад арилгаж болохгүй байгаа юм. Энэ мэтээр бүтээмжийг дээшлүүлэх арга хэмжээ авахгүйгээр зөвхөн цалингийн механик өсөлт яриад байдаг. Хоёрдугаар асуудал нь бол инфляц. Энэ цалингийн 50 хувийн өсөлт хувийн хэвшилд нөлөөлнө. Төрд ажиллаж байгаа хүмүүсийн цалин нэмэгдсэн учраас хувийн хэвшилд ажиллаж байгаа багш, эмч нар цалингаа дор хаяж 20-30 хувиар нэмүүлэхийг шаардана биз дээ. Ингээд хувийн хэвшил цалингаа нэмэхээс өөр аргагүй байдалд орно. Гэхдээ бүтээгдэхүүн, үйлчилгээний үнэдээ энэ цалингийн зардлын өсөлтөө шингээж өгнө. Ингэснээр цаашид инфляцыг өдөөнө.
- Засгийн газраас хүмүүс мөнгөгүй болоод худалдаа үйлчилгээний салбар царцчихсан байна. Цалин тэтгэвэр нэмэхээр худалдаа үйлчилгээний салбар дагаад сэргэнэ гэсэн тайлбар хэлж байна. Харин ч эсрэгээрээ эдийн засгийг дэмжих юм биш үү?
- Бодлогын хүүгээ харъя, инфляцын тайлангаа харъя. Тэгээд л одоо амьдрал бүхнийг харуулна шүү дээ.
- Танайхаас /Төсвийн тогтвортой байдлын зөвлөл/ гаргасан дүгнэлт дээр төсвийн зарцуулалтын үр өгөөжийг хэмжих мэдээлэл хангалтгүй. Ямар хэмжээний мөнгө зарцуулаад ямар бодит үр дүнд хүрэх нь тоон үзүүлэлтээр хангалттай холбогдоогүй гэж дүгнэсэн байна. Энэ тухай?
- Бид үр дүнг хэмжих нэгж, хэмжүүрүүдээ маш тодорхой бус, ерөнхий байдлаар оруулж ирдэг. Тийм учраас хэмжигдэхүйц байдаар авч үзэж, үнэхээр үр дүн гарч байна уу гэдгийг харах ёстой. Жишээ нь цалингийн зардлын өсөлтийг юугаар хэмжих вэ? Иргэдийн бодит орлого өсөж байна уу гэдгээр л хэмжинэ. Инфляц нь дагаж өсөөд иргэдийн бодит орлого өсөхгүй бол төсвийн зарцуулалтын үр дүн гарахгүй биз дээ. Тэгэхээр хүн амын бодит орлогын өсөлтөө л харъя. Энэ жил 10.3 их наядын хөрөнгө оруулалт төсөвлөж байна. Энэ бол ДНБ-ний есөн хувьтай тэнцэнэ. Хөгжиж байгаа орнуудын жишигтэй харьцуулж үзвэл хоёр функтээр илүү байна. Гэхдээ зарцуулж байгаа мөнгөний тооноос илүү хөрөнгө оруулалтын үр ашиг, эрэмбэ, чанар дээр анхаараач ээ гэдэг зөвлөмжийг Олон улсын валютын сан болон Дэлхийн банкнаас хөгжиж байгаа орнуудад өгдөг. Гэтэл манай хөрөнгө оруулалтын төслүүдийн чанар, гүйцэтгэл ямар байгаа билээ. Үүнийг л сайжруулах ёстой. Тухайлбал, 2024 онд шинээр байгуулагдсан Засгийн газар 14 мега төсөл гээд төсвийн зардлыг маш их нэмсэн. Тэр үед төсвийн зарлага, ДНБ-ний харьцаа 37.4 хувь болж өссөн. Тэгээд төсвийн тусгай шаардлагуудаа өөрчилж, дэлхийд байхгүй суурь тэнцэл, суурь зардал гэдэг нэр томъёо оруулж ирээд органик хуулиа эвдсэн шүү дээ. Үүний чинь гор л ингээд явж байгаа байхгүй юу.
- Төсвийн тогтвортой байдлын зөвлөл дүгнэлт гаргаж, зөвлөмж өгдөг. Гэтэл УИХ та бүхний гаргасан дүгнэлт, зөвлөмжийг хэрэгжүүлдэггүй, ёс төдий сонсоод өнгөрдөг болчихлоо. Мэргэжлийн байгууллагынхаа дүгнэлтийг сонссон ч хүлээж авдаггүй энэ байдлыг яаж засах вэ?
- Төсвийг батлах онцгой эрх зөвхөн УИХ-д бий. Манай Төсвийн тогтвортой байдлын зөвлөлийн үүрэг бол төсөвт дүгнэлт хийх, тэгээд зөвлөмж өгөх үүрэгтэй. Бидний дүгнэлт, зөвлөмжийг хүлээж авах уу, үгүй юу гэдэг нь УИХ-ын бүрэн эрхийн асуудал. Төсвийг тусгай шаардлагынх нь дагуу өргөн барьж, сайн төсөв батлахын тулд маш олон механизм ажиллаж байж сайжирна. Төсвийн тогтвортой байдлын зөвлөл бол нэг л механизм. Хүчтэй сөрөг хүчинтэй байх, Үндэсний аудитын газар хараат бусаар ажиллах эрх зүйн орчноо нэмж сайжруулах, төсвийн мэдээллийн ил тод байдал, хуулийн хариуцлага гэх мэт маш олон механизмаас төсвийг батлах, үр дүнтэй зарцуулах асуудал хамаарч байна. Бидний хувьд дүгнэлтээ УИХ-д уншиж танилцуулаад, хэлэлцүүлээд явдаг. Цаашид илүү үр дүнтэй болгохын тулд манай дүгнэлт, зөвлөмжийг нэгдсэн чуулганаар эсвэл мэргэжлийн байнгын хороогоор тусгайлан хэлэлцдэг байвал илүү үр дүнтэй байх юм болов уу гэсэн бодолтой байна.
- Ярилцсанд баярлалаа.
Ярилцсан сэтгүүлч Г.Батзаяа